

Uma crise fiscal raramente começa com um anúncio de insolvência. Em geral, ela se revela aos poucos: o governo precisa emitir mais dívida, os investidores passam a exigir juros maiores e o custo de financiamento começa a restringir escolhas políticas. Na França, esse mecanismo ganhou contornos particularmente visíveis nos últimos dias, quando a pressão sobre os títulos públicos passou a caminhar lado a lado com o aumento da insatisfação nas ruas.
No fim de semana, cerca de 550 mil pessoas participaram de manifestações contra o custo de vida e a deterioração dos serviços públicos. Embora boa parte dos atos tenha sido pacífica, episódios de violência e depredação ampliaram a tensão política e a pressão sobre o primeiro-ministro Sébastien Lecornu.
O governo precisa responder às reivindicações sociais justamente no momento em que tenta negociar um orçamento mais restritivo para 2027, em uma Assembleia Nacional fragmentada.
A dimensão do desafio fica mais clara quando olhamos para a dívida pública, próxima de 120% do Produto Interno Bruto (PIB). A proposta orçamentária em discussão contempla cerca de 43 bilhões de euros em medidas de redução do déficit, mas sua aprovação depende de uma negociação politicamente difícil.
De um lado, os investidores cobram sinais de disciplina para continuar financiando o Estado a custos administráveis. De outro, parte da população reivindica proteção contra a inflação e a perda do poder de compra. O impasse limita a capacidade de o governo acomodar as duas demandas simultaneamente.
É esse o ponto central: os mercados não exigem que um país quite toda a dívida de uma vez, mas precisam acreditar que ela poderá ser administrada ao longo do tempo.
Quando a confiança nessa trajetória enfraquece, os títulos já emitidos perdem valor e seus rendimentos (os juros exigidos pelo mercado) aumentam. Isso torna mais caro refinanciar os vencimentos e emitir novos papéis, alimentando um círculo de pressão entre orçamento, dívida e juros.
- Leia também: Ruas em chamas na França, mercados pegam fogo na Europa — e isso mexe com os investimentos
A conta não aparece apenas nas ruas
Na França, a dificuldade não é escolher entre estabilidade social e responsabilidade fiscal como se fossem objetivos incompatíveis. Trata-se de construir um ajuste que tenha credibilidade econômica e sustentação política.
Sem essa combinação, concessões de curto prazo podem aliviar a tensão social, mas também elevar as dúvidas sobre o orçamento. Por outro lado, cortes abruptos e pouco negociados podem aprofundar a resistência às reformas.
Em ambos os casos, a incerteza tem custo e o mercado de títulos costuma cobrá-lo antes que ele apareça nas estatísticas oficiais.
Tanto é verdade que a distância entre os juros dos títulos franceses e alemães de dez anos voltou a aumentar e se aproxima de 1,5 ponto percentual. Como a Alemanha costuma servir de referência para a dívida soberana em euros, esse diferencial (chamado spread) ajuda a medir a remuneração adicional exigida para financiar a França.
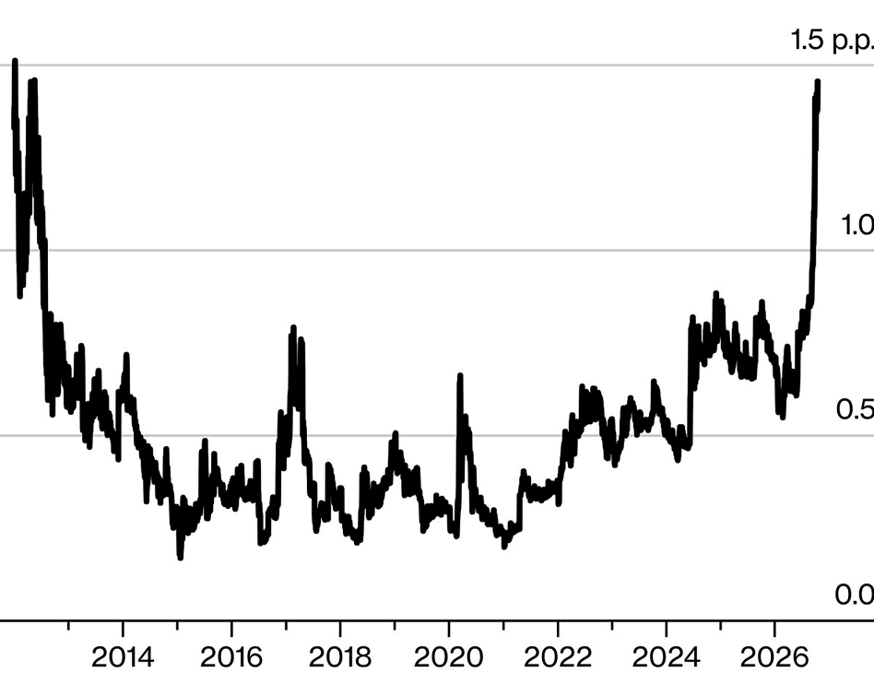
O salto recente é importante porque não se explica somente pelo nível geral de juros na Europa. Como os dois países compartilham a mesma moeda e estão sujeitos à política monetária do Banco Central Europeu (BCE), parte relevante do movimento relativo reflete a percepção de riscos específicos da França, incluindo a capacidade de aprovar e executar um ajuste fiscal.
O spread não equivale a uma probabilidade direta de calote; é, antes, um termômetro do prêmio exigido pelos compradores desses títulos.
Inflação e política monetária ampliam o desafio
A formação dos juros combina expectativas para as taxas definidas pelos bancos centrais, inflação futura e prêmio de prazo, isto é, a remuneração adicional para emprestar por vários anos.
Se a inflação demora a ceder, o BCE encontra menos espaço para flexibilizar a política monetária. Se, simultaneamente, o risco orçamentário aumenta, os investidores exigem um prêmio adicional.
A combinação pressiona os rendimentos de longo prazo, reduz o preço dos títulos existentes e encarece o financiamento também para empresas e famílias.
Isso não significa que a Zona do Euro esteja diante de uma crise generalizada. Até aqui, os materiais de referência não apontam fuga ampla de capitais nem deterioração disseminada dos leilões de dívida.
O BCE dispõe de instrumentos para mitigar episódios de fragmentação financeira, embora a possibilidade de intervenção não substitua uma solução fiscal e política doméstica.
O problema ultrapassou as fronteiras francesas
A pressão fiscal está se espalhando por economias que, durante muito tempo, foram associadas a elevada segurança financeira.
Na Europa, a distribuição das fragilidades mudou: Espanha e Grécia apresentaram crescimento relativamente robusto em 2025, enquanto França, Alemanha e Reino Unido enfrentam obstáculos mais persistentes.
A Alemanha convive com dificuldades de competitividade industrial e exportações enfraquecidas; o Reino Unido lida com inflação resistente e restrições orçamentárias.
Em cada país, as causas são diferentes, mas a consequência pode ser semelhante: uma maior parcela do orçamento destinada aos juros e menos espaço para responder a choques econômicos.
Nos Estados Unidos, o desafio também é expressivo. O déficit federal atingiu aproximadamente US$ 2 trilhões no último ano fiscal, com despesas de US$ 7,4 trilhões e receitas de US$ 5,4 trilhões. O crescimento dos gastos sociais e da conta de juros amplia a necessidade de emissão de Treasuries.
Segundo a referência utilizada nesta coluna, o pagamento líquido de juros já supera o orçamento americano de defesa — um sinal da velocidade com que o endividamento pode consumir recursos públicos.
A Pimco chegou a alertar para a possibilidade de o rendimento dos Treasuries de dez anos alcançar 6%, patamar não observado desde 2000. Trata-se de um cenário de risco, não de uma projeção inevitável.
Ainda assim, a mensagem é relevante: déficits elevados em uma economia que continua crescendo tornam o financiamento mais sensível à inflação e à disposição dos investidores de absorver novas emissões.
Um custo de dívida mais alto pode exigir ajustes fiscais maiores no futuro, mesmo sem uma deterioração imediata da atividade.
Por que o investidor brasileiro deve acompanhar?
Os Treasuries funcionam como uma referência para a remuneração exigida em diversos mercados. Quando seus rendimentos sobem, ou quando a aversão ao risco aumenta na Europa, os investidores podem reavaliar o prêmio necessário para financiar países emergentes. Esse canal chega ao Brasil pelo câmbio, pelos juros longos e pelo custo de capital das empresas.
Em outras palavras, uma eventual melhora da percepção fiscal doméstica pode ser parcialmente compensada por um ambiente externo de financiamento mais caro.
Também não existe uma solução automática baseada apenas em crescimento ou inflação. Crescer mais ajuda a melhorar a relação entre dívida e PIB, enquanto uma inflação inesperada pode reduzir temporariamente o valor real de obrigações nominais. Mas a persistência inflacionária tende a provocar exigências de juros mais altos, justamente o que encarece novas emissões e refinanciamentos.
O resultado depende, portanto, do equilíbrio entre crescimento real, trajetória dos gastos, arrecadação e custo de financiamento.
A lição que a França oferece é mais ampla do que a dificuldade de aprovar um orçamento. Mesmo economias desenvolvidas, com mercados profundos e instituições consolidadas, não estão imunes à reprecificação do risco fiscal.
Para os investidores, vale acompanhar não apenas a próxima decisão de juros do Fed ou do BCE, mas a capacidade dos governos de apresentar planos críveis para suas dívidas. Em um mundo mais endividado, o fiscal deixou de ser pano de fundo: voltou a influenciar diretamente os preços dos ativos.
The post Quando a dívida cobra a conta das economias desenvolvidas appeared first on Seu Dinheiro.